Ein Prognosemarkt ermöglicht es, auf den Ausgang eines zukünftigen Ereignisses zu handeln. Liegt die Inflation in diesem Quartal über 3 %? Gewinnt ein bestimmter Kandidat die Wahl? Jeder Kontrakt zahlt 1 USD aus, wenn das Ereignis eintritt, und nichts, wenn es nicht eintritt. Der Preis liegt daher irgendwo zwischen null und einem Dollar und lässt sich als die vom Markt eingepreiste Wahrscheinlichkeit lesen. Das ist der gesamte Mechanismus.
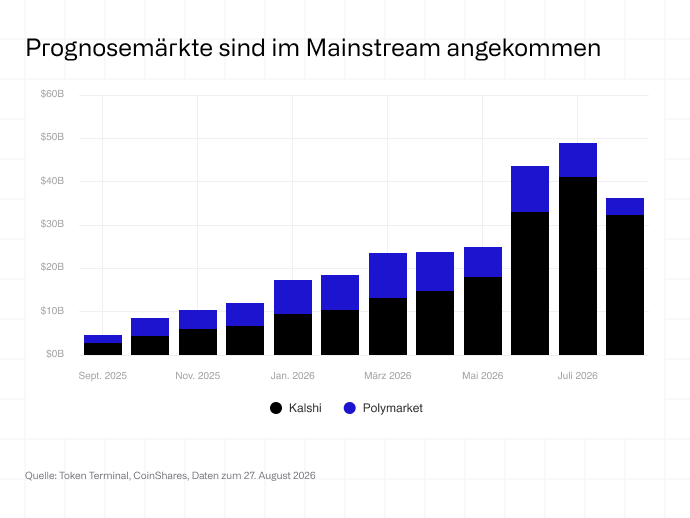
Das ist längst keine Kuriosität mehr. Das gemeinsame Handelsvolumen von Kalshi und Polymarket, den beiden größten Plattformen, stieg von 4,51 Mrd. USD im September 2025 auf 48,9 Mrd. USD im Juli 2026.1 Intercontinental Exchange, die Eigentümerin der New York Stock Exchange, hat rund 1,6 Mrd. USD in Polymarket investiert und verteilt dessen Daten inzwischen an ihre Kunden.2 Robinhood erzielte im zweiten Quartal 2026 156 Mio. USD aus Event-Kontrakten, mehr als aus dem Aktienhandel.3 Ein Teil des Reizes liegt in den Daten: Diese Preise werden zunehmend neben Umfragen als Live-Schätzung der Wahrscheinlichkeit gelesen.
Das Problem für alle, die eine Exposure aufbauen wollen: Keiner der beiden Marktführer lässt sich kaufen. Kalshi ist privat, mit 22 Mrd. USD bewertet, und dessen Chef erklärte im Juni, man werde in diesem Jahr nicht an die Börse gehen; Berichten zufolge sei das frühestens 2027 zu erwarten.4 Auch Polymarket ist privat und hat angekündigt, irgendwann einen Token auszugeben, ohne dafür einen Termin zu nennen.5
Was bleibt, ist die Infrastruktur. Jeder Trade an einem Prognosemarkt muss irgendwo erfasst und abgewickelt werden, und zunehmend geschieht das auf einem Blockchain-Netzwerk. Zwei davon, Hyperliquid und Solana, haben sich rund um diese Aktivität positioniert, beide mit einem gehandelten Token: HYPE und SOL. Diese Token zu halten ist derzeit der naheliegendste Proxy für dieses Thema.
Zwei Netzwerke, zwei sehr unterschiedliche Geschäftsmodelle
Der Unterschied zwischen beiden ist allen jenen vertraut, die sich schon einmal mit der Börsenökonomie befasst haben. Hyperliquid betreibt einen eigenen Prognosemarkt und erhebt pro Trade eine Gebühr, ähnlich wie eine Börse bei den von ihr notierten Kontrakten. Solana betreibt keinen eigenen. Es ist das Netzwerk, auf dem die Prognosemarkt-Apps anderer Anbieter laufen, und es verdient eine allgemeine Transaktionsgebühr, unabhängig davon, was diese Apps tun. Im größten Fall verdient es nicht einmal das, weil Polymarkets Kontrakte auf Polygon laufen, einem separaten Netzwerk.
Bisher hat keines der beiden Modelle viel abgeworfen. Der Prognosemarkt von Hyperliquid trug in den ersten 27 Augusttagen gerade 3.830 USD zum Umsatz bei, und die Volumina sind seit Juni jeden Monat gesunken.
Polygon ist dafür das deutlichste Beispiel. Auf Polygon läuft der größte Prognosemarkt der Welt, doch daraus ist kein steigendes Einkommen geworden. Im Januar wurden auf Polymarket 7,7 Mrd. USD gehandelt und im März 10,6 Mrd. USD. In diesen beiden Monaten fiel Polygons Netzwerkumsatz von 3,37 Mio. USD auf 976.000 USD und liegt seither deutlich unter dem Januarniveau. Ursache war nicht mangelnde Aktivität. Polygon änderte im März 2026 seinen Gebührenmechanismus, sodass das Netzwerk nun mit voller Kapazität läuft, was Transaktionen günstiger und planbarer machte. Das ist gut für die darauf laufenden Anwendungen, und es verändert, was der Token von deren Aktivität abschöpft. Ein Netzwerk, das über den Preis konkurriert, verdient pro Transaktion weniger, egal wie viel Geschäft es anzieht.
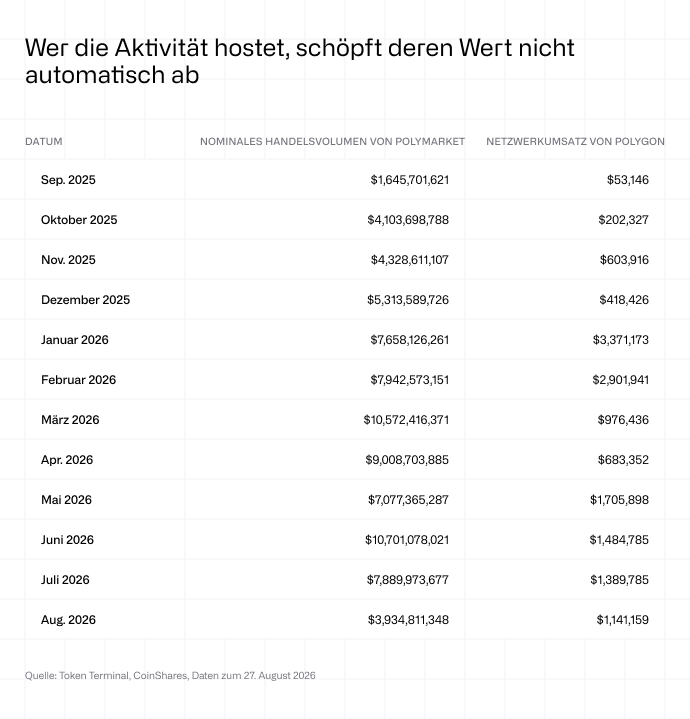
Die eigentliche Frage lautet daher nicht, wer heute an Prognosemärkten verdient, denn im Grunde verdient niemand daran. Sie lautet, welches Netzwerk einen Mechanismus aufgebaut hat, der die Aktivität bepreisen könnte, sollte sie weiter wachsen. Die Gebührenmechanismen dieser Netzwerke unterscheiden sich, und dieser Unterschied wird mehr Gewicht haben als die heutigen Volumenzahlen. Das gilt es zu prüfen, bevor man eines dieser Netzwerke als Exposure gegenüber diesem Thema betrachtet.
Quellen
1 Token Terminal, monatliches Nominalvolumen des Handels bei Kalshi und Polymarket, Datenstand 27. August 2026. Das Nominalvolumen entspricht dem Nennwert der ausgeführten Kontrakte, nicht dem eingesetzten Kapital.
2 Intercontinental Exchange, „Intercontinental Exchange Announces New $600 Million Investment in Polymarket“, 27. März 2026, nach einer ursprünglichen Investition von 1 Mrd. USD im Oktober 2025.
Robinhood Markets, Ergebnisveröffentlichung zum zweiten Quartal 2026, 29. Juli 2026. Umsatz aus Event-Kontrakten 156 Mio. USD gegenüber einem Aktienhandelsumsatz von 129 Mio. USD.
4 CNBC, Interview mit Kalshi-Chef Tarek Mansour, 24. Juni 2026.
5 Öffentliche Äußerungen des Marketingchefs von Polymarket, Oktober 2025. Bis zum 28. August 2026 wurden weder Starttermin noch Angebotsmenge oder Teilnahmekriterien veröffentlicht.